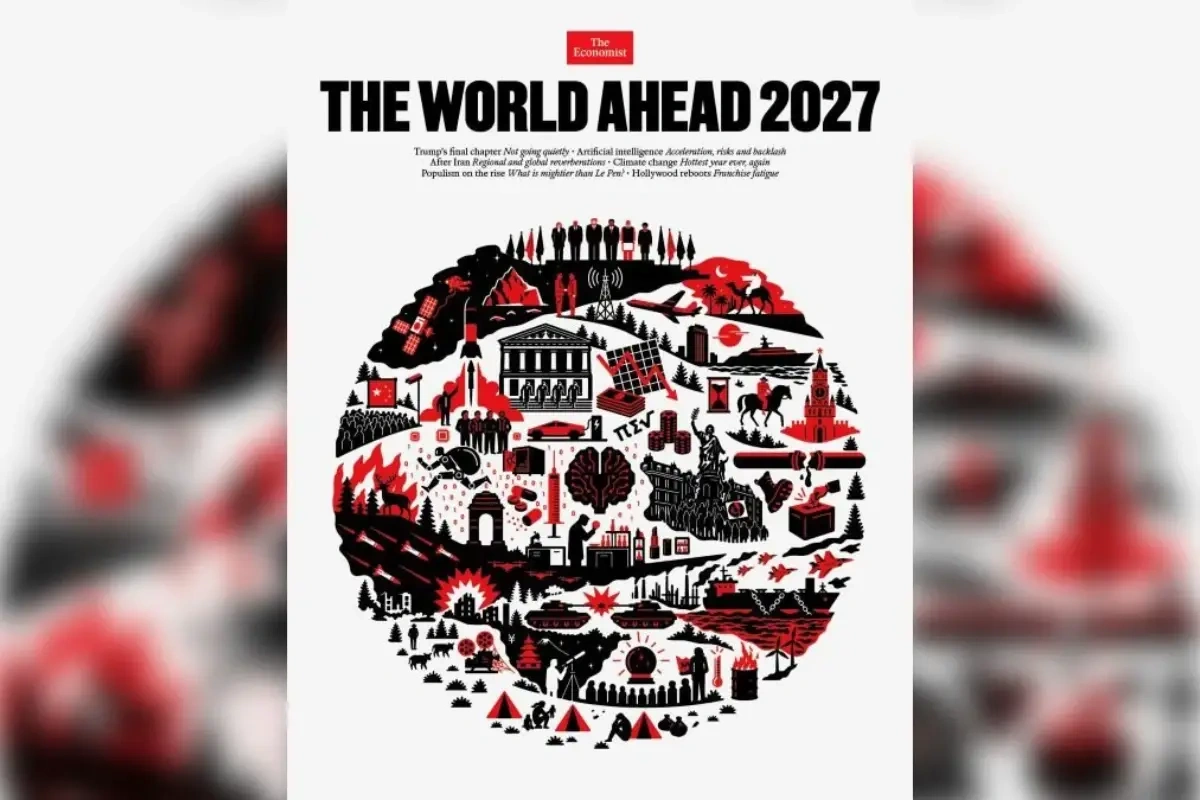
QafqazNews Demokrat.az-a istinadən xəbər verir ki, “The Economist” 2027-ci ildə dünyanı gözləyə biləcək hadisələri illik proqnoz xarakterli üz qabığında rəmzi təsvirlərlə təqdim edib. Müharibə, iqtisadi çətinliklər, borclanma və siyasi dəyişikliklərlə yanaşı, Avropanın gələcəyinə dair işarələr də yer alıb. Çatlamış avro simvolu və Fransadakı prezident seçkilərinə aid təsvirlər qitədə mümkün borc böhranı və siyasi gərginlik barədə müzakirələrə yol açıb.
Siyasi analitik Eylem Okumuş üz qabığındakı mesajları Demokrat.az-a şərh edərkən bildirib ki, təsvirləri ayrı-ayrılıqda nəzərdən keçirmək bütöv mənzərəni anlamaq üçün kifayət etmir. Onun fikrincə, simvollar qlobal sistemdəki çətinliklərə və mövcud güc nisbətinin sınaqdan keçə biləcəyi istiqamətlərə birlikdə baxmağa imkan verir.
Okumuşun sözlərinə görə, müharibə, borc, iqtisadi zəiflik, siyasi dəyişiklik və Avropaya dair rəmzlərin eyni üz qabığında toplanması bir-birini dərinləşdirə biləcək problemlərdən xəbər verir. İqtisadi tarazlığı artıq təkcə faizlər, inflyasiya və artım müəyyən etmir; təhlükəsizlik siyasəti, enerji rəqabəti, dövlətlərin maliyyə ehtiyacları və siyasi sistemlərin böhranlara reaksiyası da təsir göstərir. O, çatlamış avro işarəsini Avropanın iqtisadi-siyasi birliyinə yönəlmiş xəbərdarlıq kimi qiymətləndirib.
Analitik vurğulayıb ki, bu simvol avronun dağılacağı və ya Avropanın mütləq maliyyə böhranına düşəcəyi mənasına gəlmir. Bununla belə, çətinliklər dərinləşərkən ölkələrin ortaq qərar qəbul etmək imkanını qoruyub saxlaya biləcəyi sual doğurur. Almaniyanın maliyyə intizamı və sənaye siyasəti, Fransanın siyasi-strateji prioritetləri, Cənubi Avropanın borc və iqtisadi artım həssaslıqları hər zaman uzlaşdırılmır. Borclanma bahalaşdıqda və büdcə təzyiqi artdıqda bu fikir ayrılıqlarının siyasi nəticələri ağırlaşa bilər.
Fransada 2027-ci ildə keçiriləcək prezident seçkiləri Avropanın gələcəyi üçün də önəm daşıyır. Okumuş qeyd edib ki, ortaq müdafiə, xarici siyasət, maliyyə inteqrasiyası və strateji müstəqillik məsələlərində Fransa mühüm rol oynayır. Seçkidən sonra Avropa İttifaqının hazırkı fəaliyyət modelinə daha tənqidi yanaşan, milli suverenliyi önə çəkən siyasi xətt güclənərsə, Parislə Brüssel arasındakı münasibətlər dəyişə bilər. Bunun təsiri Fransanın daxili siyasəti ilə yekunlaşmayacaq; ortaq siyasətlərin icrası, yeni maliyyə mexanizmləri və Avropanın beynəlxalq fəaliyyəti də bundan təsirlənə bilər.
Marin Le Penin mümkün seçki uğurunu yalnız sağ-sol qarşıdurması çərçivəsində izah etməyin doğru olmadığını bildirən analitik, Avropada populist hərəkatların yüksəlişini iqtisadi qeyri-müəyyənlik, yaşayış xərclərinin artması, miqrasiya, sənayenin dəyişməsi və milli qərarların Brüssel tərəfindən məhdudlaşdırıldığı düşüncəsi ilə əlaqələndirib. Bir çox seçici mövcud sistemin həyat şəraitini qorumaqda yetərli olmadığı qənaətindədir. Okumuşun fikrincə, bu münasibət təkcə siyasi ritorikadan irəli gəlmir, iqtisadi gözləntilərlə institutlara inam arasındakı bağın zəifləməsini də əks etdirir.
Fransanın maliyyə vəziyyətinin ayrıca əhəmiyyət daşıdığını deyən Okumuş bildirib ki, avrozonanın əsas iqtisadiyyatlarından birində borclanma xərclərinin uzun müddət yüksəlməsi investorların yalnız Fransa istiqrazlarına deyil, Avropanın ümumi maliyyə risklərinə də münasibətini dəyişə bilər. Fransa ilə Almaniya arasında iqtisadi və siyasi uzlaşmanın zəifləməsi ortaq böhran idarəçiliyinin səmərəliliyinə dair sualları artıra bilər.
Analitik bunun mütləq ödəniş böhranı demək olmadığını qeyd edib: dövlət borcunu ödəməyə davam edə bilər, amma artan faiz yükü büdcənin idarəsini və siyasi qərarların icrasını çətinləşdirə bilər. Faiz ödənişlərinə daha çox vəsait ayrılması investisiyalar, sosial xərclər, infrastruktur və müdafiə büdcəsi arasında seçimləri mürəkkəbləşdirir. Hökumətlər həm maliyyə intizamını qorumağa, həm də əhalinin alıcılıq qabiliyyəti ilə sosial gözləntilərə cavab verməyə çalışır.
Vergilərin artırılması, xərclərin azaldılması, pensiya sisteminin yenilənməsi və ya ortaq maliyyələşmə modellərinin tətbiqi fərqli ictimai reaksiyalar doğura bilər. Avropanın qarşısındakı iqtisadi məsələ yalnız borcun azaldılması deyil, bu prosesin yaratdığı yükün necə bölüşdürülməsidir. Okumuş qlobal borc və istiqraz bazarlarını da 2027-ci ilin əsas risk istiqamətləri sırasında göstərib. Pandemiya, enerji böhranı, müharibələr, müdafiə xərcləri və iqtisadi dəstək tədbirləri aparıcı iqtisadiyyatların borcunu artırıb. Əvvəlki aşağı faiz şəraitinin eyni formada qayıdacağına zəmanət yoxdur.
Dövlətlər daha yüksək faizlə borclandıqda nəticələr büdcədən kənara yayılır: bu, bankların kredit siyasətinə, şirkətlərin investisiyalarına, daşınmaz əmlak bazarına və istehlaka təsir edə bilər. Okumuşun sözlərinə görə, istiqraz bazarındakı kəskin dəyişikliklər fond bazarındakı enişlə müqayisədə daha geniş sahələri əhatə edə bilər. Dövlət istiqrazları maliyyə sistemində qiymətlərin müəyyənləşməsi, təminat və etimad üçün əsas rol oynayır. Gəlirliliyin yüksəlməsi bank və investisiya fondlarının aktivlərinə təsir edir, kredit şərtlərini sərtləşdirə və şirkətlərin maliyyəyə çıxışını məhdudlaşdıra bilər.
Analitik 2008-ci il böhranının təkrarlanacağını demək üçün yetərli əsas olmadığını, bununla belə, maliyyə sistemlərinin qarşılıqlı bağlılığının risklərin müxtəlif sahələrə keçməsinə imkan verdiyini bildirib. Problem yalnız Fransaya aid deyil: ABŞ, Yaponiya və digər inkişaf etmiş ölkələr də yüksək borc, büdcə kəsiri və artan maliyyələşmə tələbi ilə üzləşirlər. İnvestorlar dövlətlərin borclarını ödəmək və yenidən maliyyələşdirmək imkanlarını daha ciddi sorğuladıqca, maliyyə baxımından güclü ölkələrlə həssas iqtisadiyyatlar arasındakı fərq daha aydın görünə bilər. 2027-ci ildə kapital axınlarında gəlirliliklə yanaşı, risklərin hansı ölkə və bazarlarda toplandığı da önəm qazana bilər.
Süni intellektə yönələn sərmayələr də risk mənzərəsinin bir hissəsidir. Məlumat mərkəzləri, çiplər, enerji infrastrukturu, soyutma sistemləri və hesablama gücü üçün böyük məbləğlər xərclənir. Bu yatırımların əhəmiyyətli hissəsi gələcək məhsuldarlıq artımı və yeni gəlir mənbələri gözləntisinə əsaslanır. Lakin investisiya həcmi ilə gözlənilən gəlirlərin əldə olunma sürəti arasında fərq yaranarsa, bazar qiymətləndirmələri yenidən nəzərdən keçirilə bilər. Texnologiyanın potensialı yüksək olsa da, bu sahəyə vəsait qoyan bütün şirkətlərin eyni nəticəni əldə etməsi gözlənilmir.
Okumuş süni intellekt ətrafındaki əsas qeyri-müəyyənliyi texnologiyaya olan inamla maliyyə gözləntilərinin uyğunluğu гэж qiymətləndirib. Süni intellekt məhsuldarlığı artıra bilər, lakin bunun nə vaxt və hansı sahələrdə baş verəcəyi, sərmayələrin hansı miqyasda gəlir gətirəcəyi bəlli deyil. Gözlənilən gəlirlər reallaşmasa, yüksək qiymətləndirmələr və borcla maliyyələşən layihələr bazara təzyiq yarada bilər. Nəticələr texnologiya şirkətləri ilə məhdudlaşmaya, banklara, fondlara, enerji şirkətlərinə və infrastruktur təminatçılarına da təsir edə bilər. Əsas risk, onun fikrincə, texnologiyanın uğursuzluğu yox, maliyyə gözləntilərinin iqtisadi reallığı qabaqlamasıdır.
Müharibələrin iqtisadi nəticələri də bu çətinlikləri bir-birinə bağlayır. Münaqişənin təsiri onun baş verdiyi ərazi ilə məhdudlaşmır; enerji təchizatı, dəniz daşımaları, sığorta, ərzaq istehsalı, gübrə ticarəti, logistika və müdafiə xərcləri vasitəsilə qlobal iqtisadiyyata ötürülür. Regional təhlükəsizlik problemi başqa ölkələrdə inflyasiya, istehsal xərclərinin yüksəlməsi və büdcə kəsiri kimi üzə çıxa bilər. Buna görə geosiyasi hadisələrin təsirini dəyərləndirərkən münaqişələrin genişlənməsi ilə yanaşı, ticarət və maliyyə şəbəkələrində yaratdığı uzunmüddətli pozuntular da nəzərə alınmalıdır.
Enerji və ərzaq qiymətlərində yeni artım inflyasiyanı sürətləndirə bilər. İstehsal və daşınma xərclərinin yüksəlməsi xarici mənbələrdən asılı iqtisadiyyatlarda qiymət təzyiqini gücləndirər. Belə şəraitdə iqtisadi artım zəifləsə belə, mərkəzi bankların faizləri azaltması çətinləşə bilər. Durğunluq, yüksək qiymətlər və bahalı maliyyələşmənin eyni vaxtda ortaya çıxması iqtisadi siyasətin imkanlarını daraldacaq.
Okumuş hesab edir ki, 2027-ci ildə diqqəti tək bir böhran ehtimalına deyil, problemlərin bir-birinə təsirinə yönəltmək vacibdir. Borc təzyiqi siyasi qərarları dəyişə, siyasi dəyişikliklər ortaq iqtisadi siyasəti çətinləşdirə, müharibələr büdcə və enerji xərclərini artıra, maliyyələşmənin bahalaşması isə investisiyaları ləngidə bilər. Qlobal iqtisadiyyatın kövrəkliyini artıran əsas amil bu qarşılıqlı təsirlərdir.
Analitikin qiymətləndirməsinə görə, “The Economist”in üz qabığı qaçılmaz böhran proqnozu deyil, iqtisadi yük ağırlaşdıqca siyasi və maliyyə sistemlərinin dayanıqlığına dair xəbərdarlıq kimi oxunmalıdır. Çatlamış avro təsviri Avropanın mütləq parçalanacağını yox, artan iqtisadi təzyiq şəraitində ortaq iradəni qorumağın çətinləşə biləcəyini göstərir. 2027-ci ilin əsas riski borc, siyasət, müharibə, enerji və maliyyə bazarlarının bir-birini tətikləyərək böhranları idarə etmək imkanını zəiflətməsidir.