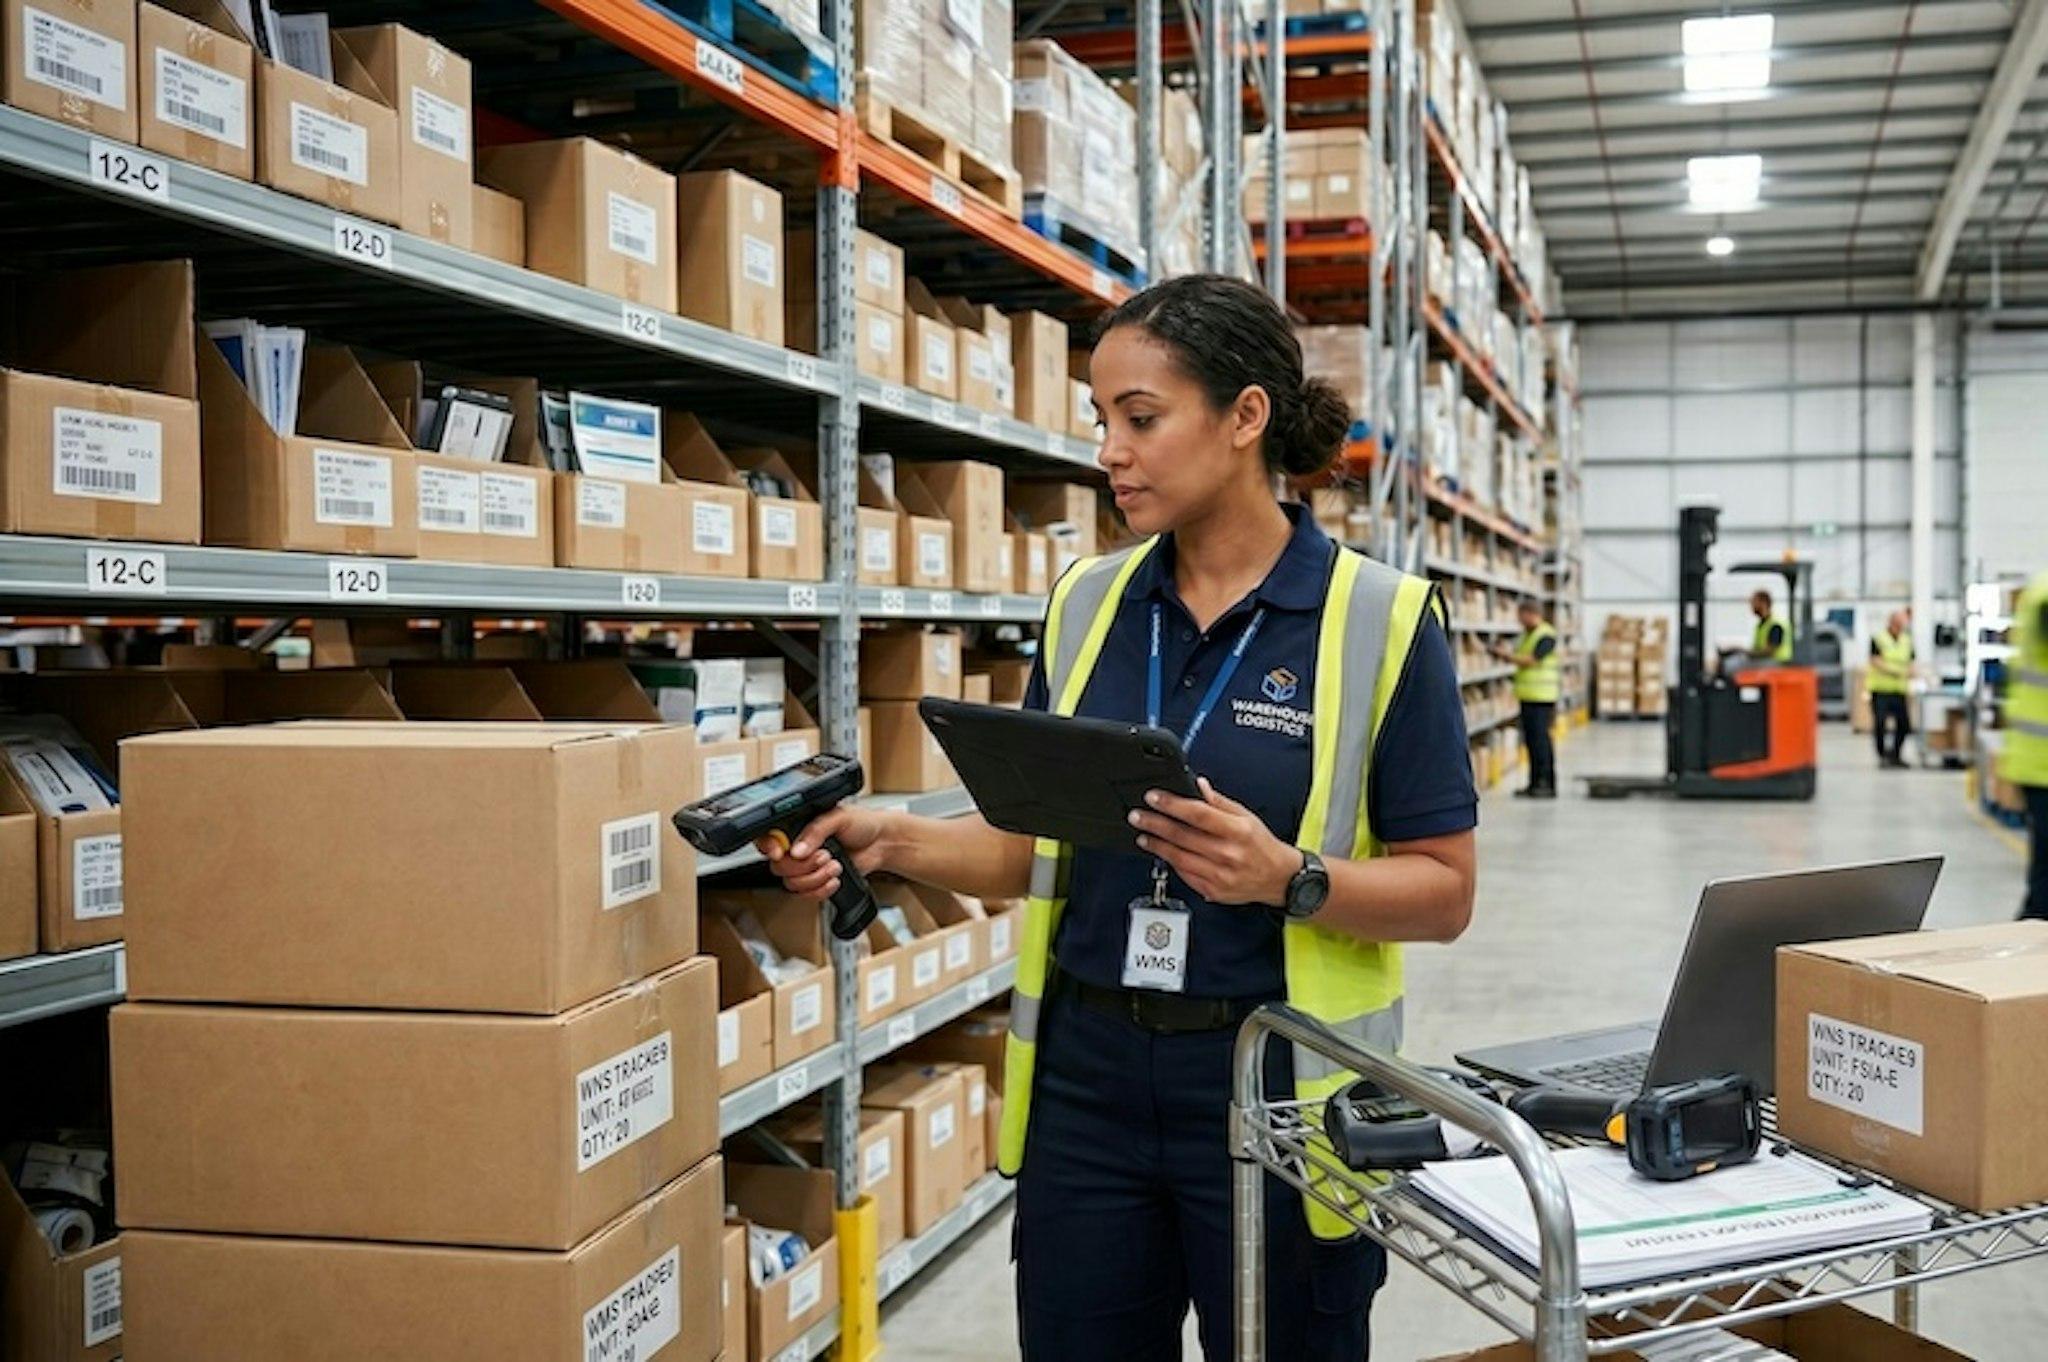
QafqazNews Yenisabah.az-a istinadən xəbər verir ki, malların maya dəyəri hesablanarkən yalnız alış qiymətini nəzərə almaq kifayət etmir. Əlavə məsrəflərin düzgün qeydə alınmaması ehtiyatların dəyərinin və müəssisənin mənfəət göstəricilərinin yanlış əks olunmasına gətirib çıxara bilər.
Məhsulun faktiki maya dəyəri müəyyənləşdirilərkən onun alınması və müəssisənin anbarına gətirilməsi ilə birbaşa bağlı xərclər də hesablanmalıdır. Bu məsrəflərə daşınma haqqı, gömrük rüsumları, əvəzləşdirilməyən vergilər, sığorta, gömrük rəsmiləşdirilməsi, yükləmə-boşaltma və əlaqəli xidmətlərin ödənişi daxildir.
Xaricdən mal gətirən müəssisələr üçün alış qiymətinin hesab-fakturada göstərilən məbləğlə məhdudlaşmadığını nəzərə almaq xüsusilə vacibdir. Əlavə xərclər maya dəyərinə əlavə edilmədikdə məhsullar uçotda real dəyərindən aşağı görünə bilər. Bu isə satış mənfəətinin faktiki göstəricidən artıq hesablanmasına səbəb ola bilər.
Məsrəfləri məhsullar arasında bölərkən vahid üsulun hər zaman uyğun nəticə vermədiyi nəzərə alınmalıdır. Məsələn, eyni yük maşını ilə daşınan yüngül və ağır mallar üzrə nəqliyyat xərcini yalnız məhsul sayına əsasən bölmək hər birinin resurs istifadəsini düzgün əks etdirməyə bilər.
Bölüşdürmə üçün məhsulların sayı, çəkisi, həcmi və alış dəyəri əsas götürülə, xərc birbaşa konkret məhsula aid edilə və ya bir neçə üsul birlikdə tətbiq oluna bilər. Daşıma xərci çəki ilə, sığorta ödənişi isə məhsulun dəyəri ilə bağlıdırsa, məsrəflərin müvafiq göstəricilərə əsasən bölüşdürülməsi məqsədəuyğundur. Konkret mal və ya partiya üçün çəkilən xərc birbaşa həmin məhsulun maya dəyərinə yazıla bilər.
Məhsulun alınması və satışa hazır vəziyyətə gətirilməsi ilə birbaşa əlaqəsi olmayan xərcləri avtomatik şəkildə maya dəyərinə daxil etmək düzgün sayılmır. Hər məsrəfin yaranma səbəbi, iqtisadi mahiyyəti və məhsulla bağlılığı ayrıca qiymətləndirilməlidir.
Maya dəyərinə daxil edilən əlavə xərclər ilkin sənədlərlə təsdiqlənməli, aid olduqları mallar müəyyənləşdirilməli, tətbiq edilən bölgü üsulunun seçimi əsaslandırılmalıdır.
Faktiki maya dəyərinin düzgün hesablanması satış qiymətlərini əsaslı müəyyən etməyə, məhsulların rentabelliyini müqayisə etməyə və daha səmərəli alış qərarları verməyə imkan yaradır. Buna görə əlavə məsrəflərin dəqiq uçotu həm mühasibat, həm də müəssisənin maliyyə nəticələrini obyektiv qiymətləndirmək baxımından əhəmiyyətlidir.